ニュースの概要
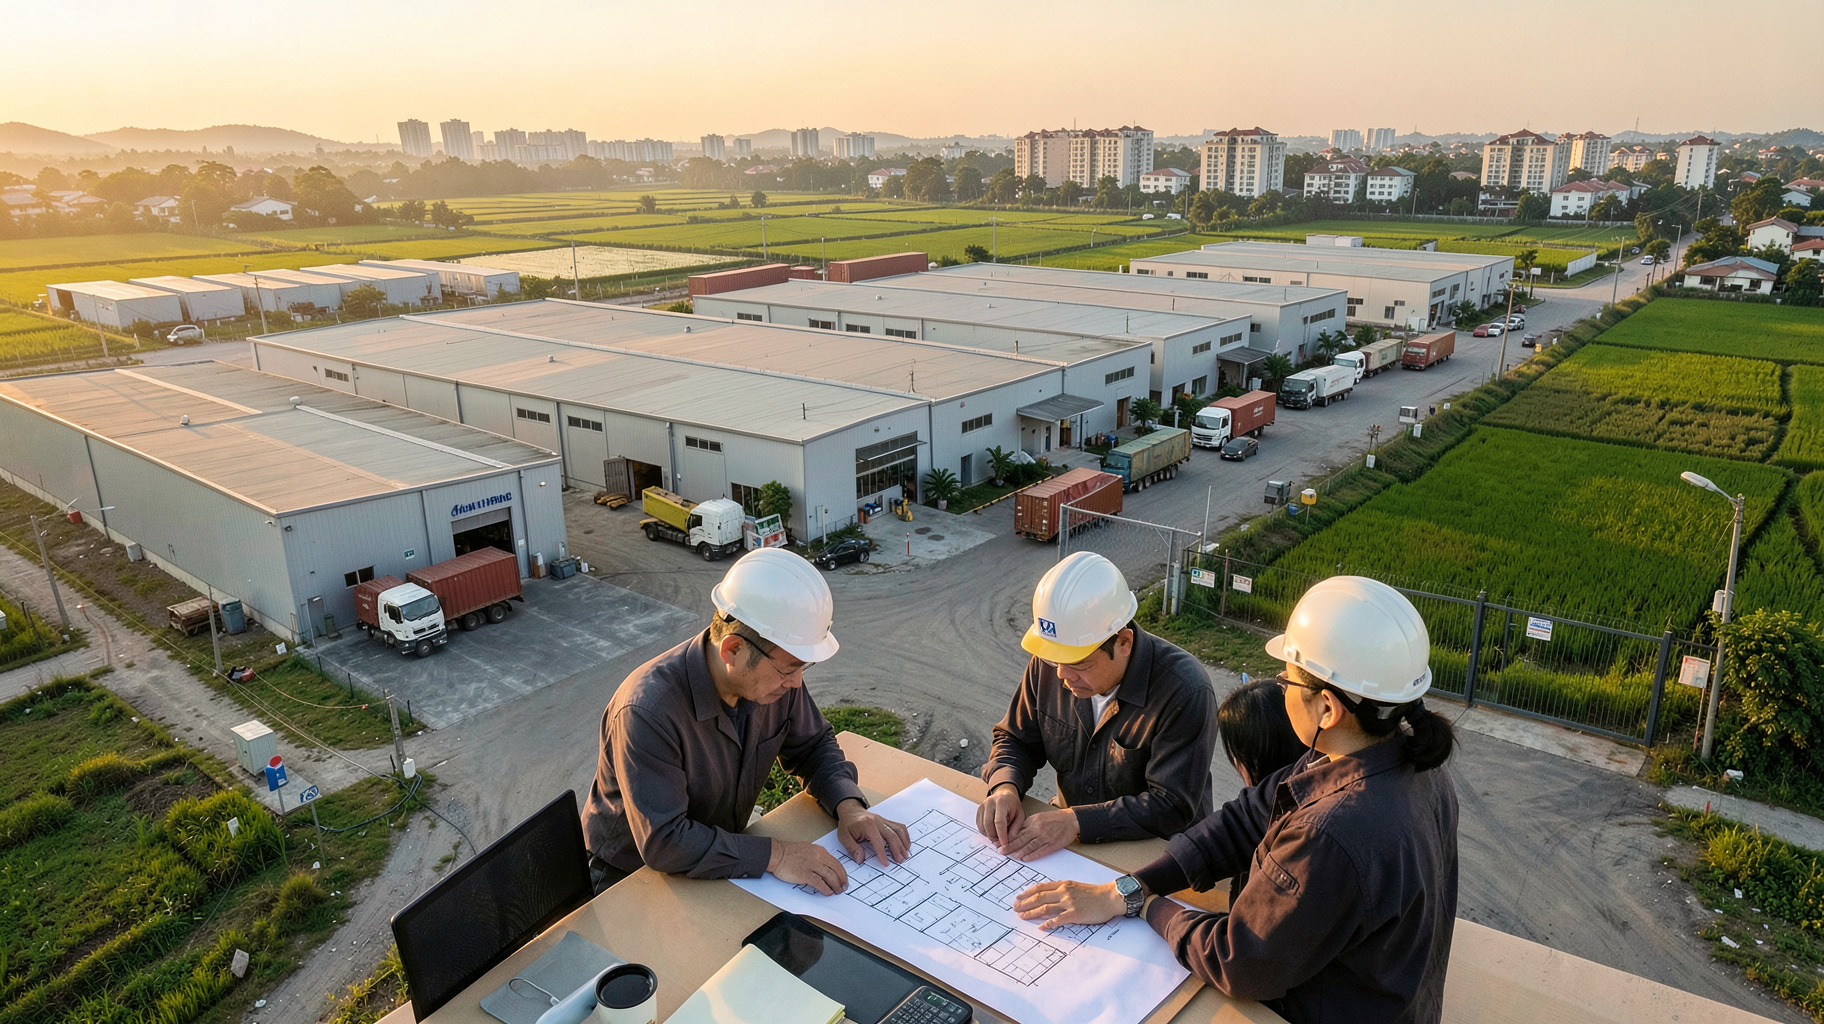
CREW ASIA 2026で、FIABCIアジア太平洋のRusmin Lawin氏は、世界の商業不動産投資が大きな組み替えの時期に入ったと語った。国境を越えて動く機関投資家の資金は、成長が見込める地域を厳しく選び始めているという。とくに製造業が生産拠点を中国以外にも広げる動きに合わせ、外国からの直接投資が東南アジアへ流れ込んでいる。受け皿として挙げられたのは、ベトナム、インドネシア、マレーシアの三か国だ。専門性の高い工業団地や、関税の支払いを後回しにできる保税物流拠点で需要が強まっている。今後は、立地の良さだけでなく、産業の集積度や制度面の条件まで見て投資先を決める必要があるという指摘も出た。
引用元: 東南アジア不動産投資、製造業のチャイナ・プラス・ワンで産業・物流資産に資金流入(Investortrust.id)
分析・見解
住宅やオフィスより先に工場と倉庫が動く
チャイナ・プラス・ワン(=中国に加えてもう一つ生産拠点を持つ考え方)は、かつては人件費の安さを求める動きだった。今は、関税や地政学リスクへの備えが主な動機になっている。工場が一つ移れば、周りに部品倉庫、通関施設、従業員の住まいが次々と必要になる。製造業の移転は、不動産の需要を一度に何種類も生み出す。
投資家から見ると、景気で入居が揺れやすいオフィスより、長期契約を結びやすい工業団地のほうが収益を読みやすい。資金がまず産業用資産に向かうのは自然な流れである。
三か国は同じ受け皿でも役割がまったく違う
ベトナムは、北部のハノイやハイフォン周辺に電子部品や組み立て工場が集まる。米国向けの輸出拠点として、すでに実績を積んでいる。インドネシアは人口が約2億8千万人と大きく、国内市場を狙う工場と、ニッケルなど資源の加工工場が混在する。ジャカルタ東側のブカシやカラワンが代表的な集積地だ。マレーシアは半導体の後工程で強みを持ち、ペナンやジョホールに関連施設が増えている。
同じ東南アジアでも、入る産業が違えば必要な建物も違う。天井の高さ、床の耐荷重、電力容量、冷蔵設備などの仕様が変わる。専門工業団地という言葉が使われるのは、そのためである。
高い利回りの裏にある電力と土地と人材の壁
工業団地は、賃料の高さだけでは評価できない。安定した電力と水、港や空港までの道路、働き手の確保が揃って初めて、工場は稼働を続けられる。電力が不足する地域では、立派な建物があっても入居が進まない。
保税倉庫(=関税を払う前の荷物を置ける倉庫)も同じだ。通関の手続きが遅い国では、設備が良くても使われにくい。さらに、人気が出た地域では開発が一気に進み、数年後に供給過剰になるおそれもある。為替の変動も、外貨で投資する側には無視できない。
個人にとっての本命は数年後に来る住宅需要
個人投資家が工業団地そのものを買う機会は少ない。ただ、工場の稼働は、その周辺の住宅需要を数年遅れで押し上げる。働く人が増えれば、通勤圏の賃貸やコンドミニアムに需要が広がる。
見方を変えると、工業団地の稼働率や新規入居の件数は、住宅市場の先行指標になる。法人向け資産の動きを観察しておけば、住宅投資のタイミングを測る材料になる。派手な話題の裏側にある、こうした順番の違いが見落とされやすい。
ビジネスへの影響
投資先を選ぶ前に確認したい三つの指標
一つ目は、団地の稼働率と入居企業の顔ぶれである。特定の一社に依存していると、その企業が撤退したときに空室が一気に増える。二つ目は、電力と水の供給計画だ。将来の増設予定まで公表されているかを見る。三つ目は、輸出入の手続きの速さである。港までの距離だけでなく、通関に実際に何日かかるかを確認したい。
この三点が揃わない案件は、利回りが高く見えても避けたほうがよい。数字が良い理由が、リスクの裏返しであることは珍しくない。
日本企業と個人投資家が取れる現実的な行動
製造業や物流業の企業にとっては、拠点を分散する計画づくりが急務になる。建物を自社で持つ必要はなく、賃貸型の工場や倉庫から始めれば、撤退のコストも抑えられる。
個人投資家は、工業系の資産を組み込んだ上場の不動産ファンドを通じて間接的に関わる方法がある。加えて、工業団地の周辺で開発される住宅を、数年先を見て検討する手もある。ただし、現地の外資規制、税制、為替の影響は国ごとに違う。購入前に、売却する際の手続きと費用まで調べておくことが欠かせない。東南アジア全体の動きは、サイト内の関連ページも参考にしてほしい。
